La croissance s'est concentrée de façon disproportionnée dans les banlieues autour de la capitale : entre les recensements de 2016 et de 2021, la Ville de St. John's a augmenté de 1,5 %, tandis que Paradise a augmenté de 7,3 % et Conception Bay South de 3,7 %. Le taux du millième commercial de la ville est de 29,5, contre 11,5 à Paradise, à Conception Bay South et à Mount Pearl, et elle a approuvé neuf des trente-quatre demandes de permis de construction de nouveaux logements au premier trimestre de 2026.
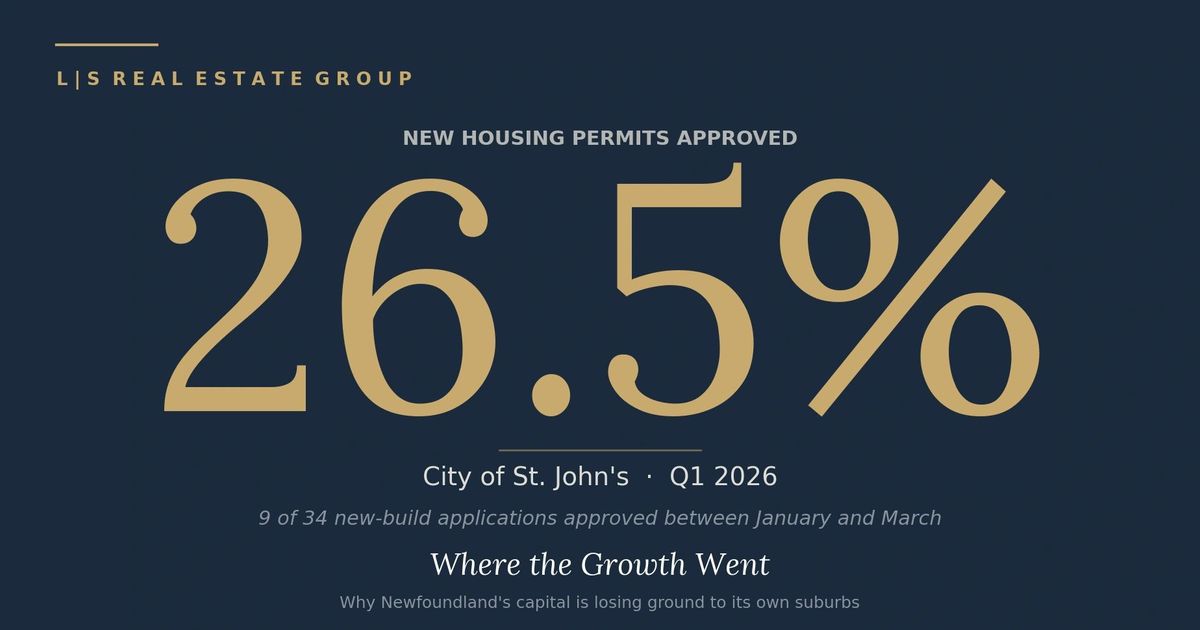
Au premier trimestre de 2026, la Ville de St. John's a approuvé neuf des trente-quatre demandes de permis de construction de nouveaux logements. Cela représente un taux d'approbation de 26,5 %.
Ce n'est pas une coquille. Le chiffre provient du Residential Building Permits Dashboard de la Ville elle-même. Pour l'ensemble de 2025, la Ville a reçu 223 demandes de nouvelles constructions et délivré 133 permis, soit un taux d'approbation de 60 %. Deux demandes de nouveaux logements sur cinq présentées à la capitale ont échoué dans le processus de la ville elle-même, en pleine crise du logement que la ville a elle-même documentée.
En 2023, la Ville a commandé un rapport sur les besoins en logement qui prévoyait une pénurie de 1 025 à 1 335 logements aujourd'hui, pour atteindre de 3 610 à 5 310 d'ici 2033. La même année, la valeur des permis de construction dans la ville était tombée à 213 millions de dollars, contre 401 millions de dollars en 2014, soit une baisse de 47 % de l'investissement réel dans la construction en une seule décennie. La région métropolitaine de recensement entourant la ville a gagné environ 23 000 personnes depuis 2021 seulement.
La croissance est venue. La capitale ne l'a pas saisie.
Cet article porte sur l'endroit où la croissance est réellement allée, sur les raisons pour lesquelles la capitale se vide de sa substance pendant que sa région métropolitaine s'étend et, surtout, sur ce que d'autres villes confrontées au même problème ont fait.
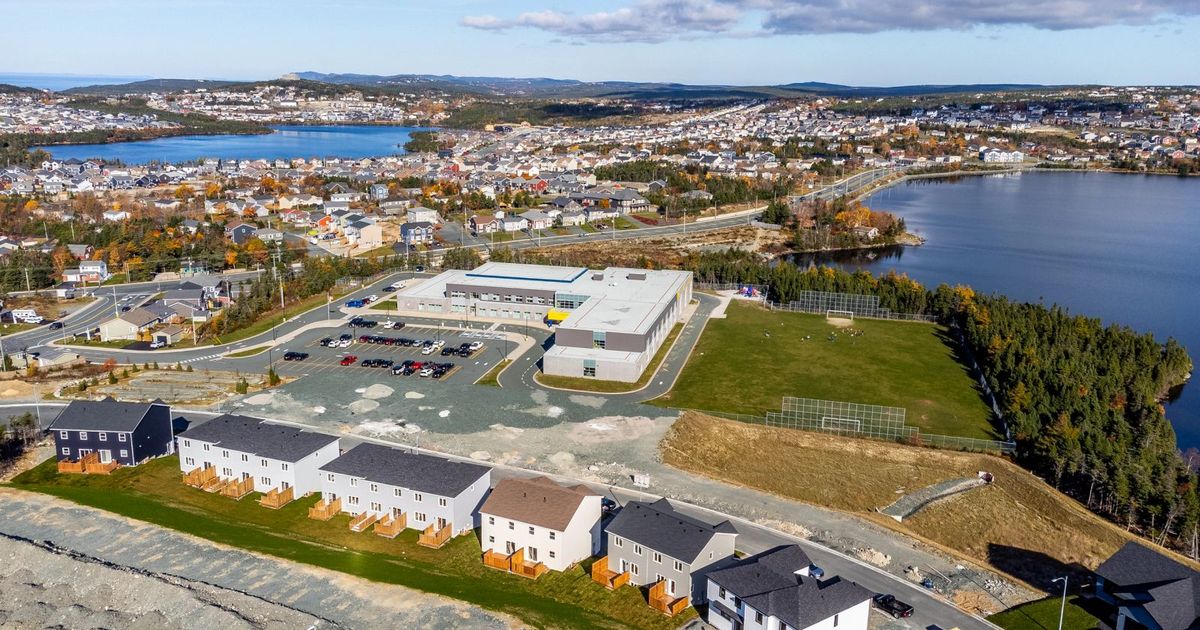
Le schéma de migration
La façon la plus claire de comprendre ce qui arrive à St. John's est de la comparer aux municipalités qui l'entourent.
Entre les recensements de 2016 et de 2021, la Ville de St. John's a augmenté de 1,5 %, passant de 108 860 à 110 515 résidents. Sur la même période de cinq ans, Paradise a augmenté de 7,3 %, Conception Bay South de 3,7 %, et l'ensemble de la province de Terre-Neuve-et-Labrador a reculé de 1,8 %. La capitale croissait cinq fois plus lentement que ses propres banlieues.
L'ensemble de la région métropolitaine de recensement est passé de 220 052 habitants en 2021 à 243 478 en 2025, soit une hausse de 10,6 % attribuable à la reprise de l'immigration et au retour de l'activité pétrolière extracôtière, ce qui représente à lui seul un taux de croissance extraordinaire pour la région. Cette croissance s'est bien retrouvée quelque part. Si l'on regarde l'âge médian de Paradise (38 ans), son taux d'emploi de 67,3 % et sa part de la construction résidentielle neuve sur la même période, elle s'est concentrée de façon disproportionnée dans les municipalités de la couronne. La tranche d'âge active, qui fonde une famille et gagne davantage — la cohorte pour laquelle toutes les villes se font concurrence — a choisi de vivre à dix minutes à l'extérieur des limites de la ville.
Le même schéma se répète dans les mises en chantier. Selon les données de la Société canadienne d'hypothèques et de logement (SCHL) publiées dans le rapport State of the Economy de la Ville elle-même, la Ville de St. John's a capté en moyenne un peu plus de 40 % des mises en chantier de l'ensemble de la RMR au cours de la dernière décennie, bien qu'elle compte environ 52 % de la population de la RMR. Chaque année, les banlieues autour de la capitale construisent plus de logements par habitant que la capitale.
La pénalité imposée au développement
La raison n'a rien de mystérieux. La Ville de St. John's applique un taux du millième commercial de 29,5. Paradise, Conception Bay South et Mount Pearl se situent tous à 11,5.
L'écart est de 2,57 fois. Sur un immeuble commercial d'un million de dollars, la différence est de 18 000 $ par année, chaque année, à perpétuité. Sur une construction de cinq millions de dollars, elle est de 90 000 $ par année. Aucun promoteur qui sait se servir d'un tableur ne choisit de construire du commercial à St. John's quand un terrain identique, avec tous les services municipaux, se trouve à une distance de cinq à quinze minutes en voiture, à CBS ou à Paradise. Galway se trouve exactement là où il se trouve, à la limite ouest de la ville, à cheval sur la frontière avec les banlieues, pour cette raison.
Du côté résidentiel, l'écart est moins marqué, mais la tendance va dans le même sens. La Ville a augmenté son taux du millième résidentiel de 9,64 % en 2024 seulement, le faisant passer de 8,3 à 9,1, tandis que les banlieues ont maintenu le leur. La hausse de 2024 a ajouté environ 240 $ par année à la facture fiscale du propriétaire moyen. Le budget de 2026, déposé en décembre 2025, a maintenu le taux à 9,1, mais seulement parce que la hausse des évaluations foncières a fait le travail que la hausse du taux du millième faisait auparavant. Les dépenses augmentent de 4,8 % ; le propriétaire paie plus dans les deux cas.
Il y a ensuite la friction réglementaire. En 2024, la Ville de St. John's a obtenu 10,4 millions de dollars du Fonds pour accélérer la construction de logements du gouvernement fédéral, expressément pour « réduire la paperasserie », un aveu tacite de la ville elle-même que sa réglementation de l'aménagement posait problème. La conseillère Maggie Burton, s'exprimant publiquement cette année-là, a dit du système : « Il faut franchir beaucoup d'étapes pour faire approuver une demande, et il y a tout simplement tellement de risques. » Voilà une conseillère en poste qui décrit le processus de sa propre ville.
En avril 2025, Kelly Rogers, de la direction de la Canadian Home Builders Association of Newfoundland and Labrador, a cité « l'augmentation des frais et des taxes d'aménagement » comme l'une des principales causes du ralentissement de la construction. La CHBA ne soulève pas cette question publiquement à la légère.
Le paradoxe de la capacité : de vastes terrains, une croissance lente
L'argument que la Ville de St. John's est le plus susceptible d'invoquer est géographique : la ville couvre 446 kilomètres carrés, comprend des bassins versants et des zones rurales, et ne devrait donc pas se développer aussi intensivement que de petites banlieues entièrement urbaines. Les données n'appuient pas cet argument. Elles accablent davantage la ville.
Le nord-est de l'Avalon au recensement de 2021 (classées par population)
- Ville de St. John's — 110 515 résidents sur 446,04 km² de terres. Densité : 248 personnes/km². Croissance 2016–2021 : +1.5%.
- Conception Bay South — 27 168 résidents sur 59,72 km². Densité : 455/km². Croissance :+3.7%.
- Paradise — 22 957 résidents sur 29,67 km². Densité : 774/km². Croissance : +7.3%.
- Mount Pearl — 22 477 résidents sur 15,65 km². Densité : 1 436/km² (entièrement aménagée). Croissance : −2,8 %.
- Portugal Cove–St. Philip's — 8 415 résidents sur 57,61 km². Densité : 146/km². Croissance :+3.3%.
- Torbay* — 7 852 résidents sur 34,89 km². Densité : 225/km². Croissance : −0,6 %.
- Logy Bay–Middle Cove–Outer Cove — 2 364 résidents sur 16,99 km². Densité : 139/km². Croissance : +6.4%.
*Le chiffre de 2016-2021 de Torbay reflète un ralentissement réel du développement lié à la contamination par les PFAS de la future source d'approvisionnement en eau prévue par la municipalité à South Pond, provenant du site fédéral de formation des pompiers de l'aéroport international de St. John's (actif du début des années 1980 jusqu'en 2004). Un recours collectif déposé en novembre 2024 devant la Cour fédérale du Canada vise environ 700 ménages touchés à Torbay et à Logy Bay–Middle Cove–Outer Cove. Si l'on neutralise cette contrainte, la trajectoire naturelle de Torbay aurait presque certainement suivi la fourchette de croissance de Paradise et de LBMCOC au cours de cette période.
La Ville de St. John's contrôle 446 kilomètres carrés de terres. La superficie combinée des six municipalités environnantes du tableau est de 214,5 km², soit moins de la moitié de ce que détient la capitale à elle seule. Sur le plan de la superficie, St. John's est la région métropolitaine.
Regardons maintenant la densité. Mount Pearl compte 1 436 personnes au kilomètre carré. Paradise, 774. CBS, 455. La Ville de St. John's se situe à 248, soit environ le tiers de la densité de Paradise et le sixième de celle de Mount Pearl. La capitale est, de loin, la grande municipalité la moins dense de la région métropolitaine, et c'est aussi la plus riche en terres.
L'argument voulant que « nous avons des bassins versants et des zones rurales » se heurte à deux problèmes. Premièrement, la croissance démographique. En pourcentage, la Ville de St. John's a augmenté plus lentement que toutes les municipalités voisines qui ne subissaient pas de contrainte externe active. Deuxièmement, la croissance la plus frappante de la liste ci-dessus vient des plus petites municipalités : Paradise, sur 30 km², et Logy Bay–Middle Cove–Outer Cove, sur 17 km². Ces municipalités croissent le plus vite parce que leurs processus d'autorisation sont rapides, que leurs taux commerciaux sont concurrentiels et que leurs conseils veulent du développement. Elles ne gagnent pas parce qu'elles ont des terres inutilisées. Elles gagnent parce qu'elles utilisent le peu de terres qu'elles ont.
Mount Pearl illustre le cas du plafond. Entièrement aménagée, à 1 436 personnes au kilomètre carré, et enclavée sur ses quatre côtés par St. John's et Paradise, la ville n'a plus aucune capacité. Sa population a en fait diminué de 2,8 % de 2016 à 2021. Une note historique mérite d'être soulignée ici. En 1998, le gouvernement provincial a accordé le secteur de Southlands à la Ville de St. John's. Southlands était au cœur des plans d'expansion futurs de Mount Pearl : c'était le corridor sur lequel la plus petite ville comptait pour sa prochaine phase de croissance. Mount Pearl y avait compté. La province l'a plutôt attribué à la capitale. St. John's a obtenu les terres. Mount Pearl a atteint son plafond. St. John's n'a pas utilisé ce qu'on lui a donné au rythme qu'aurait eu sa plus petite voisine. Cette seule décision résume en miniature le problème structurel : la capitale absorbe des terrains aménageables qu'elle ne peut pas ou ne veut pas aménager efficacement, tandis que des voisines plus denses se heurtent à des limites physiques strictes.
La lecture la plus claire de ce qui précède est la plus simple. La Ville de St. John's est la seule grande municipalité de la région métropolitaine qui croît lentement tout en disposant encore des terres, des infrastructures et de la capacité institutionnelle pour croître plus vite. Mount Pearl est limitée par la géographie. Torbay a été limitée par une contamination d'origine fédérale. Toutes les autres municipalités croissent, certaines rapidement, d'autres modérément, parce que leurs contraintes relèvent de choix de politique et que leurs politiques disent oui. Les contraintes de la capitale relèvent aussi de choix de politique. Ses politiques ont dit non.
L'aveu de la Ville elle-même
La preuve la plus accablante ne se trouve dans l'analyse d'aucune opposition. Elle se trouve dans le 2026 Budget Book de la Ville elle-même, déposé le 15 décembre 2025, dans le discours du budget du maire adjoint Ron Ellsworth :
« St. John's est en croissance, mais notre capacité à générer des revenus n'a pas suivi : nous dépendons presque entièrement de l'impôt foncier et des taxes d'eau, ce qui n'est pas viable. Les municipalités investissent massivement dans les infrastructures, le logement et la croissance économique, mais les retombées financières profitent principalement aux autres ordres de gouvernement. Les événements, la construction, la création d'emplois et le tourisme contribuent de façon importante à la TVH et à l'impôt sur le revenu, mais les municipalités ne reçoivent aucune part de ces revenus. »
Voilà la Ville de St. John's qui déclare, dans son propre document budgétaire, que le modèle financier est brisé. Le bureau du maire fait maintenant activement pression sur le gouvernement provincial pour obtenir un partage de la TVH, parce que l'assiette de l'impôt foncier à elle seule ne peut pas financer les services de la ville. La hausse de 4,8 % des dépenses dans le budget de 2026 est financée presque entièrement par la réévaluation des propriétés existantes, et non par de nouvelles propriétés ajoutées au rôle d'évaluation. La ville tire davantage des mêmes actifs, parce qu'elle n'en ajoute pas de nouveaux au rythme de ses voisines.
C'est la signature classique de ce que les économistes urbains appellent la disparité fiscale dans une région métropolitaine fragmentée. La ville-centre assume le coût des infrastructures régionales (grands hôpitaux, services sociaux, pôles de transport en commun, services aux personnes en situation d'itinérance, entretien du patrimoine, installations culturelles), mais ne peut prélever d'impôt qu'à l'intérieur de ses frontières. Les banlieues offrent des taxes plus basses parce qu'elles n'assument pas ces coûts. Les entreprises et les résidents réagissent de façon rationnelle et choisissent les banlieues. La ville-centre relève ses taux pour compenser. Davantage d'entreprises partent. La boucle se resserre.
St. John's n'est pas la première ville à se retrouver dans cette situation. Elle est la suivante d'une longue série.
Comment d'autres villes ont réglé ce problème
Quatre approches documentées permettent réellement de briser le cycle. Elles ne sont pas toutes aussi accessibles sur le plan politique, ni aussi rapides.
La première est la fusion municipale. Halifax l'a fait en 1996. Le gouvernement de la Nouvelle-Écosse a légiféré la fusion de Halifax, de Dartmouth, de Bedford et du comté de Halifax en une seule municipalité, la Halifax Regional Municipality. La nouvelle entité a capté d'un seul coup toute l'assiette fiscale de la région métropolitaine, éliminé la course vers le bas sur les taux commerciaux et unifié la planification régionale sous un seul conseil. Trois décennies plus tard, la RMR de Halifax croît de deux à trois fois plus vite que la RMR de St. John's, attire une part disproportionnée des investissements du Canada atlantique et fait office de capitale dominante de l'Atlantique. Toronto a fait de même en 1998. Montréal en 2002. Indianapolis a instauré Unigov en 1970. Winnipeg en 1972. Dans chaque cas, le résultat est une région métropolitaine plus concurrentielle, en croissance plus rapide, avec des finances de ville-centre plus saines.
La discussion sur la fusion des municipalités du nord-est de l'Avalon est sur la table à Terre-Neuve-et-Labrador depuis les années 1990 et s'est éteinte politiquement chaque fois. C'est l'option la plus susceptible de régler réellement le problème, et celle qui a le moins de chances de se réaliser au cours de la prochaine décennie.
La deuxième est le partage de l'assiette fiscale métropolitaine. Le Fiscal Disparities Program de Minneapolis–Saint Paul (programme de disparités fiscales), adopté par la législature du Minnesota en 1971, met en commun 40 % de la croissance annuelle de l'assiette fiscale commerciale et industrielle dans la région des Twin Cities, qui compte sept comtés, et la redistribue selon la population et les besoins. Une nouvelle usine dans la banlieue de Bloomington profite en partie à Minneapolis. Une nouvelle tour de bureaux au centre-ville profite en partie à St. Paul. L'incitation à se faire concurrence avec des allègements fiscaux disparaît, parce qu'aucune administration ne capte la totalité du gain. Le programme existe depuis 54 ans, bénéficie d'un appui bipartisan et redistribue environ 500 millions de dollars par année. Les municipalités conservent leurs conseils, leur identité et leur autonomie : elles se contentent de partager la croissance de l'assiette commerciale.
C'est l'option qu'un gouvernement provincial honnête proposerait pour le nord-est de l'Avalon. Elle est politiquement bien plus facile que la fusion, parce que personne ne perd son hôtel de ville.
La troisième est la réinvention du centre axée sur des institutions d'ancrage. Pittsburgh l'a fait après l'effondrement de son industrie sidérurgique. Carnegie Mellon, la University of Pittsburgh et l'UPMC ont été traités comme des moteurs délibérés du réaménagement du centre-ville, concentrés dans des quartiers propices à la marche, soutenus par des zones de financement par accroissement des recettes fiscales (Tax-Increment Financing) et un zonage de plein droit qui rendait le réaménagement peu coûteux. Le front de mer des Three Rivers est devenu un axe à usage mixte. Aujourd'hui, le centre de Pittsburgh est plus dense, plus jeune et plus riche qu'en 1980.
Hamilton, en Ontario, a appliqué la version canadienne du même scénario après le déclin de son secteur sidérurgique et la captation de la croissance par les banlieues de Burlington et d'Oakville, équivalents locaux de Paradise et de CBS. La McMaster University est devenue l'institution d'ancrage. Des programmes de réaménagement de friches industrielles ont libéré d'anciens terrains industriels. Le ratio entre les taux du millième commercial et résidentiel est lentement comprimé. La reprise démographique est maintenant bien réelle après trente ans de déclin.
À St. John's, l'axe institutionnel le long d'Elizabeth Avenue et de Prince Philip Drive (la Memorial University, le Marine Institute et le Health Sciences Centre) fonctionne déjà comme un secteur d'ancrage, qui soutient la recherche, l'emploi et les quartiers adjacents. Ce n'est pas là que se situe le problème urgent.
Le problème urgent se trouve au centre-ville. Le cœur du centre-ville (Water Street, Duckworth Street, George Street, le quartier de la cathédrale et le front de mer) est l'atout le plus visible de la ville et sa principale identité patrimoniale et touristique. C'est aussi la zone où le dépérissement est le plus lisible. Des étages supérieurs vacants, des stationnements de surface sur des parcelles de choix, des locaux commerciaux vacants au rez-de-chaussée en dehors du tronçon de George Street et une population résidentielle du centre-ville essentiellement stable depuis vingt ans reflètent tous le même problème de fond : le modèle de développement a poussé la croissance vers les banlieues au lieu de bâtir de la densité au cœur de la ville. The Rooms, le St. John's Convention Centre et le front de mer sont de véritables points d'ancrage. Aucun d'eux n'est encore traité comme le moteur d'une stratégie coordonnée de réinvention du centre-ville.
La quatrième est le partage des revenus provinciaux. C'est l'option que la Ville de St. John's demande actuellement. Le Québec partage une partie des revenus de la TVQ et de la taxe sur les carburants avec les municipalités. Le Fonds pour le développement des collectivités du Canada, un programme fédéral, fait de même à l'échelle nationale. Les Territoires du Nord-Ouest partagent des revenus territoriaux. La plupart des pays européens traitent le financement municipal de cette façon par défaut. Cela fonctionne. C'est la demande politique la plus facile. C'est aussi la moins suffisante des quatre options, parce qu'elle comble l'écart de revenus sans corriger le problème structurel de fuite lié aux taux d'imposition.
Le point de comparaison de Saint John
Le point de comparaison le plus important pour St. John's ne se trouve ni au Minnesota ni à Pittsburgh. Il se trouve au Nouveau-Brunswick.
Il y a cinq ans, Saint John (N.-B.) ressemblait beaucoup à ce qu'est St. John's (T.-N.-L.) aujourd'hui : une population en déclin, un centre qui se vide, la captation de la croissance par les banlieues de Quispamsis et de Rothesay, une dépendance excessive à l'impôt foncier et un gouvernement provincial lent à agir. En 2024, Saint John a enregistré un taux de croissance démographique de 3,9 %, le plus élevé que la ville ait connu depuis le début des années 1980. La région métropolitaine de recensement a augmenté de 2,4 %. De cette croissance régionale, 87 % s'est faite à l'intérieur des limites de la ville.
Ce qui a changé à Saint John était concret et reproductible. Le conseil a fixé un objectif explicite de croissance annuelle de 2 %, assorti d'une reddition de comptes publique. La ville a déployé avec détermination l'argent du Fonds pour accélérer la construction de logements fédéral pour réformer la réglementation plutôt que pour apporter des retouches graduelles. Le conseil a recadré la réforme de l'impôt foncier comme un enjeu provincial exigeant une action provinciale, et a obtenu un appui politique en ce sens. La dette à long terme a été réduite de 46 %, passant de 119 millions de dollars à environ 64 millions de dollars. Le taux d'imposition résidentiel a été légèrement réduit pendant que la ville continuait de croître.
St. John's (T.-N.-L.) a accès au même financement fédéral, aux mêmes canaux de revendication auprès de la province et aux mêmes leviers réglementaires. Elle n'a pas encore fait les mêmes choix politiques.
Ce qui pourrait réalistement fonctionner ici
La stratégie pragmatique combine trois des quatre options et traite la fusion comme l'objectif à long terme.
La Ville de St. John's devrait abaisser vigoureusement le taux du millième commercial, de 29,5 vers 18 à 20 sur cinq ans, financé par un partage de la TVH avec la province et par la captation des recettes issues du Tax-Increment Financing dans des secteurs de réaménagement désignés. Le cœur du centre-ville (Water Street, Duckworth Street, George Street et le front de mer) devrait être officialisé comme secteur de réaménagement prioritaire, avec un zonage de plein droit, un traitement accéléré des permis, des plans de bâtiments compatibles avec le patrimoine approuvés d'avance et des incitatifs ciblés pour la conversion des étages supérieurs en logements et la construction intercalaire sur les stationnements de surface.
En parallèle, le gouvernement provincial devrait recevoir une proposition sérieuse de programme de disparités fiscales pour le nord-est de l'Avalon (Northeast Avalon Fiscal Disparities Program), calqué sur celui des Twin Cities et explicitement présenté comme l'alternative à la fusion, ce qui le rend politiquement acceptable pour les banlieues qui craignent la fusion. Les études de cas de la Halifax HRM et des Twin Cities sont les points de comparaison à mettre sur la table.
Rien de tout cela n'est théorique. Les outils existent. Les études de cas existent. C'est la volonté politique qui fait question.
Pourquoi cela compte au-delà de la politique municipale
Si Terre-Neuve-et-Labrador veut se positionner de façon significative au Canada atlantique (pour l'investissement fédéral, le commerce, l'engagement institutionnel européen et la prochaine vague de mise en valeur des ressources extracôtières et terrestres), la capitale doit fonctionner comme une capitale. Une ville de St. John's qui perd de son assiette fiscale, rejette trois demandes de nouvelles constructions sur quatre et demande à la province de partager la TVH parce qu'elle ne peut pas se financer elle-même n'est pas une capitale capable d'être le siège opérationnel d'une ambition provinciale sérieuse. Les ministères fédéraux, les partenaires de l'OTAN et les investisseurs nord-américains et européens examinent la ville hôte lorsqu'ils évaluent la province hôte.
Les chiffres de cet article ne constituent pas une critique des personnes qui dirigent la ville. Ils décrivent un problème structurel de longue date que la ville a elle-même documenté dans son propre Budget Book. Toutes les villes du Canada atlantique qui ont fait face à ce problème l'ont réglé. Halifax l'a fait. Saint John est en train de le faire. Pittsburgh et Hamilton l'ont fait avant nous. Le scénario est récent, éprouvé et, dans certains cas, il traîne sur des étagères à quatre-vingt-dix minutes de vol.
La croissance est là. La question est de savoir si la capitale continuera de choisir de l'envoyer chez ses voisines.
L|S Real Estate Group, établie au 17 Duffy Place Suite 200, St. John's, travaille avec des acheteurs, des vendeurs et des clients commerciaux dans tout le nord-est de l'Avalon. Nous croyons que le marché immobilier régional se comprend mieux sur le plan structurel, et pas seulement sur le plan transactionnel. Pour le courtage commercial et résidentiel à St. John's, à Paradise, à CBS, à Mount Pearl et dans les collectivités environnantes, visitez lsre.ca ou appelez le 709-771-4448.
Sources
- Ville de St. John's, 2026 Budget Book et Budget Speech, 15 décembre 2025
- Ville de St. John's, 2025 Economic Review, mars 2026
- Ville de St. John's, July 2024 State of the Economy
- Ville de St. John's, Residential Building Permits Dashboard (2025–2026)
- Statistique Canada, Census of Population, 2016 et 2021 (données sur la population, la superficie et la densité pour St. John's, Mount Pearl, Conception Bay South, Paradise, Portugal Cove–St. Philip's, Torbay et Logy Bay–Middle Cove–Outer Cove)
- Newfoundland & Labrador Statistics Agency, Population Estimates 2006–2025
- Société canadienne d'hypothèques et de logement (SCHL), Monthly Housing Starts data
- CBC News, « Property taxes going up in 2024 as St. John's struggles with higher costs », décembre 2023
- CBC News, « Red tape, labour shortage preventing homes from being built », avril 2025
- CBC News, « St. John's proposes changes to development regulations », avril 2024
- CBC News, « Torbay greenlights new water development as residents struggle with town supply, wells », janvier 2026
- The Globe and Mail, « Federal agency failed to track 'forever chemicals' in Newfoundland town's water, residents say », octobre 2025
- McInnes Cooper, documents déposés dans Southeast Torbay PFAS Class Action (Cour fédérale du Canada, de novembre 2024 à aujourd'hui)
- Water Canada, « Torbay Finds Contaminants in Potential Water Supply », octobre 2017
- Saint John (N.-B.), « Reason to celebrate: Saint John achieves historic population growth in 2024 », janvier 2025
- Twin Cities Fiscal Disparities Program, Metropolitan Council of the Twin Cities (de 1971 à aujourd'hui)
- Halifax Regional Municipality Act, 1995