Зростання непропорційно припало на передмістя навколо столиці: між переписами 2016 і 2021 років місто Сент-Джонс (St. John's) зросло на 1,5%, тоді як Paradise — на 7,3%, а Conception Bay South — на 3,7%. Комерційна ставка податку на нерухомість (mill rate) міста становить 29,5 проти 11,5 у Paradise, Conception Bay South і Mount Pearl, а в першому кварталі 2026 року воно схвалило дев'ять із тридцяти чотирьох заявок на дозвіл на будівництво нового житла.
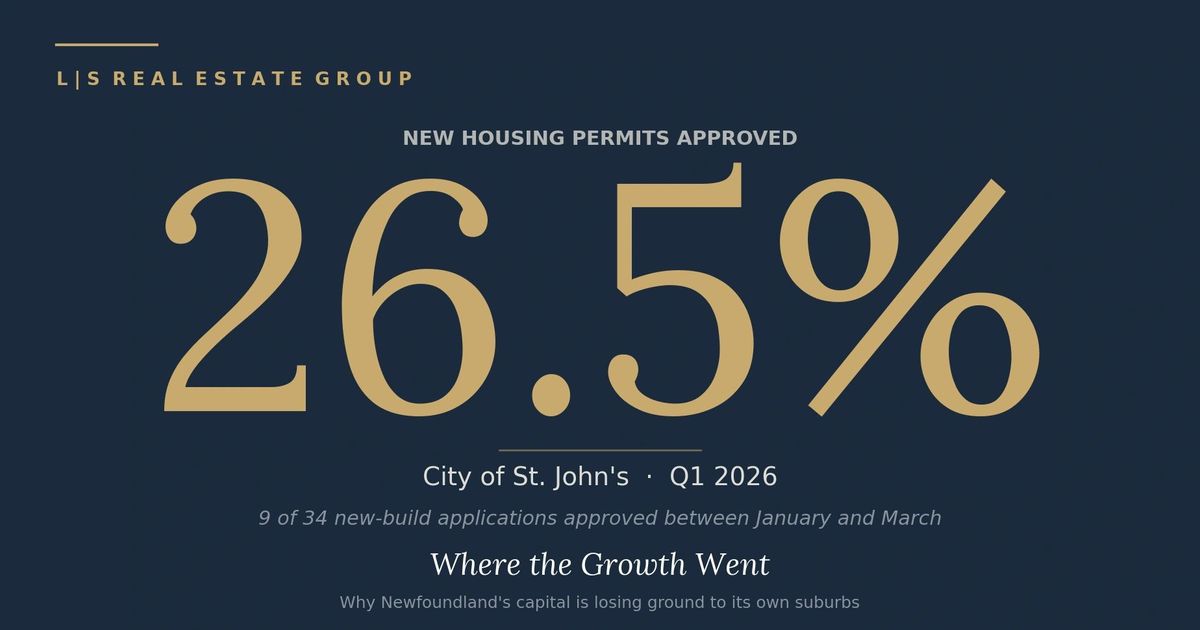
У першому кварталі 2026 року міська влада Сент-Джонса схвалила дев'ять із тридцяти чотирьох заявок на дозвіл на будівництво нового житла. Це 26,5% схвалених.
Це не помилка друку. Цифра взята з власної інформаційної панелі міста Residential Building Permits Dashboard. За весь 2025 рік місто отримало 223 заявки на будівництво нового житла й видало 133 дозволи — це 60% схвалених. Дві з кожних п'яти заявок на нове житло, поданих до столиці, загинули в міському процесі — посеред житлової кризи, яку зафіксувало саме місто.
У 2023 році місто замовило звіт про потреби в житлі, який прогнозував дефіцит у 1 025–1 335 житлових одиниць сьогодні, що зросте до 3 610–5 310 до 2033 року. Того ж року вартість виданих у місті дозволів на будівництво впала до 213 млн $ — з 401 млн $ у 2014 році, тобто на 47% реальних будівельних інвестицій за одне десятиліття. Переписна агломерація (Census Metropolitan Area, CMA) навколо міста лише з 2021 року зросла приблизно на 23 000 осіб.
Зростання прийшло. Столиця його не втримала.
Ця стаття про те, куди насправді пішло зростання, чому столиця «виїдається» зсередини, поки її агломерація розширюється, і — що найважливіше — що з цим зробили інші міста, які зіткнулися з тією самою проблемою.
Міграційна картина
Найчіткіше побачити, що відбувається із Сент-Джонсом, можна, порівнявши його з навколишніми містечками.
Між переписами 2016 і 2021 років місто Сент-Джонс зросло на 1,5% — із 108 860 до 110 515 мешканців. За той самий п'ятирічний період Paradise зросло на 7,3%, Conception Bay South — на 3,7%, а вся провінція Ньюфаундленд і Лабрадор скоротилася на 1,8%. Столиця зростала повільніше за власні передмістя в п'ять разів.
Переписна агломерація загалом зросла з 220 052 у 2021 році до 243 478 у 2025 році — стрибок на 10,6%, зумовлений відновленням імміграції та поверненням морської нафтовидобувної діяльності, — і це саме по собі надзвичайні темпи зростання для регіону. Це зростання кудись приземлилося. Якщо подивитися на медіанний вік у Paradise — 38 років, рівень зайнятості 67,3% і його частку в новому житловому будівництві за той самий період, воно непропорційно припало на муніципалітети-«кільце» навколо міста. Демографічна група працездатного віку, яка створює сім'ї й має вищі доходи, — когорта, за яку змагається кожне місто, — вирішила жити за десять хвилин від міської межі.
Та сама картина повторюється й у розпочатих житлових будівництвах (housing starts). За даними Canada Mortgage and Housing Corporation, опублікованими у власному звіті міста State of the Economy, Сент-Джонс за останнє десятиліття забезпечив у середньому трохи понад 40% усіх розпочатих житлових будівництв у CMA, хоча в ньому проживає приблизно 52% населення CMA. Щороку передмістя навколо столиці будують більше житла на одного мешканця, ніж сама столиця.
Штраф за забудову
Чому це відбувається, ніякої таємниці немає. Місто Сент-Джонс стягує комерційну ставку податку (mill rate) 29,5. У Paradise, Conception Bay South і Mount Pearl вона становить 11,5.
Ця різниця — у 2,57 раза. На комерційному об'єкті вартістю мільйон доларів різниця становить 18 000 $ на рік — щороку, назавжди. На об'єкті вартістю п'ять мільйонів доларів — 90 000 $ на рік. Жоден забудовник, який уміє користуватися електронною таблицею, не обере будівництво комерційного об'єкта в межах Сент-Джонса, коли така сама ділянка з повним міським обслуговуванням розташована за п'ять–п'ятнадцять хвилин їзди в CBS чи Paradise. Саме тому Galway розташований там, де розташований, — на західній околиці міста, на межі з передмістями.
У житловому секторі різниця менш різка, але рухається в тому самому напрямку. Лише у 2024 році місто підвищило житлову ставку податку (mill rate) на 9,64% — з 8,3 до 9,1, тоді як передмістя трималися на місці. Підвищення 2024 року додало приблизно 240 $ на рік до середнього податкового рахунку власника будинку. Бюджет 2026 року, поданий у грудні 2025 року, залишив ставку на рівні 9,1 — але лише тому, що зростання оцінки нерухомості виконало ту роботу, яку раніше виконувало підвищення ставки. Видатки зросли на 4,8%; власник будинку платить більше за будь-якого варіанту.
Є й регуляторні перешкоди. У 2024 році місто Сент-Джонс отримало 10,4 млн $ від федерального Housing Accelerator Fund — прямо для того, щоб «скоротити бюрократію», що є мовчазним визнанням самого міста: його правила забудови були проблемою. Радниця Maggie Burton, виступаючи публічно того року, сказала про систему: «Потрібно пройти багато кроків, щоб заявку схвалили, і це пов'язано з надто великим ризиком». Це чинна радниця, яка описує процес у власному місті.
У квітні 2025 року «збільшення зборів і податків на забудову» було названо однією з головних причин уповільнення будівництва — за словами Kelly Rogers із виконавчого керівництва Canadian Home Builders Association of Newfoundland and Labrador. CHBA не порушує цього питання публічно без серйозних підстав.
Парадокс потенціалу: величезна територія, повільне зростання
Найімовірніший захист міста Сент-Джонс — географічний: місто займає 446 квадратних кілометрів, включає водозбірні території та сільські райони, а тому від нього не слід очікувати такої інтенсивної забудови, як у невеликих повністю міських передмістях. Дані цей захист не підтверджують. Вони ще більше викривають місто.
Північний схід Авалону за переписом 2021 року (упорядковано за населенням)
- Місто Сент-Джонс — 110 515 мешканців на 446,04 км² землі. Щільність: 248 осіб/км². Зростання 2016–2021: +1.5%.
- Conception Bay South — 27 168 мешканців на 59,72 км². Щільність: 455/км². Зростання:+3.7%.
- Paradise — 22 957 мешканців на 29,67 км². Щільність: 774/км². Зростання: +7.3%.
- Mount Pearl — 22 477 мешканців на 15,65 км². Щільність: 1 436/км² (повністю забудовано). Зростання: −2,8%.
- Portugal Cove–St. Philip's — 8 415 мешканців на 57,61 км². Щільність: 146/км². Зростання:+3.3%.
- Torbay* — 7 852 мешканці на 34,89 км². Щільність: 225/км². Зростання: −0,6%.
- Logy Bay–Middle Cove–Outer Cove — 2 364 мешканці на 16,99 км². Щільність: 139/км². Зростання: +6.4%.
*Показник Torbay за 2016–2021 роки відображає фактичне уповільнення розвитку, пов'язане із забрудненням PFAS запланованого майбутнього джерела водопостачання містечка в South Pond; забруднення походить від федерального полігону для навчань пожежників у міжнародному аеропорту Сент-Джонса (діяв із початку 1980-х до 2004 року). Груповий позов, поданий у листопаді 2024 року до Федерального суду Канади (Federal Court of Canada), стосується приблизно 700 постраждалих домогосподарств у Torbay та Logy Bay–Middle Cove–Outer Cove. Якби цього обмеження не було, природна траєкторія Torbay майже напевно відповідала б діапазону зростання Paradise/LBMCOC за цей період.
Місто Сент-Джонс контролює 446 квадратних кілометрів землі. Загальна площа шести навколишніх муніципалітетів у таблиці становить 214,5 км² — менше половини того, чим володіє сама столиця. За площею Сент-Джонс і є агломерацією.
Тепер подивіться на щільність. У Mount Pearl — 1 436 осіб на квадратний кілометр. У Paradise — 774. У CBS — 455. Місто Сент-Джонс має 248 — приблизно третину щільності Paradise і одну шосту щільності Mount Pearl. Столиця — найменш щільно заселений великий муніципалітет агломерації з великим відривом, і водночас найбагатший на землю.
Захист у дусі «у нас є водозбірні території та сільські райони» стикається з двома проблемами. По-перше, зростання населення. У відсотковому вираженні місто Сент-Джонс зростало повільніше за кожен сусідній муніципалітет, на який не діяло активне зовнішнє обмеження. По-друге, найпомітніше зростання у наведених даних демонструють найменші муніципалітети — Paradise на 30 км², Logy Bay–Middle Cove–Outer Cove на 17 км². Ці містечка зростають найшвидше, бо в них швидкі процедури погодження, конкурентні комерційні ставки, а їхні ради прагнуть розвитку. Вони перемагають не тому, що мають невикористану землю. Вони перемагають, бо використовують ту невелику землю, яку мають.
Mount Pearl ілюструє випадок «стелі». Повністю забудоване, із щільністю 1 436 осіб на квадратний кілометр, з усіх чотирьох боків оточене Сент-Джонсом і Paradise, це місто не має вільного потенціалу. Його населення справді скоротилося на 2,8% з 2016 до 2021 року. Тут варто згадати одну історичну примітку. У 1998 році уряд провінції передав територію Southlands місту Сент-Джонс. Southlands була ключовою для майбутніх планів розширення Mount Pearl — це був коридор, на який менше місто розраховувало для наступного етапу зростання. Mount Pearl на нього розраховувало. Провінція натомість віддала його столиці. Сент-Джонс отримав землю. Mount Pearl досягло своєї межі. Сент-Джонс не використав отримане в тому темпі, в якому використав би менший сусід. Це єдине рішення в мініатюрі втілює структурну проблему: столиця поглинає придатну для забудови землю, яку не може або не хоче ефективно розвивати, тоді як щільніші сусіди впираються в жорсткі фізичні межі.
Найчіткіше прочитання наведеного — просте. Місто Сент-Джонс — єдиний великий муніципалітет агломерації, який зростає повільно, хоча й має землю, інфраструктуру та інституційну спроможність зростати швидше. Mount Pearl обмежене географією. Torbay було обмежене федеральним забрудненням. Усі інші муніципалітети зростають — одні швидко, інші помірно, — бо їхні обмеження є політичними виборами, а їхня політика каже «так». Обмеження столиці — також політичний вибір. Її політика казала «ні».
Власне визнання міста
Найбільш викривальний доказ міститься не в аналізі опозиції. Він — у власній бюджетній книзі міста на 2026 рік (Budget Book), поданій 15 грудня 2025 року, у бюджетній промові заступника мера Ron Ellsworth:
«Сент-Джонс зростає, але наша здатність збирати доходи не встигає за цим: ми майже повністю покладаємося на податки на нерухомість і воду, що не є стійким. Муніципалітети багато інвестують в інфраструктуру, житло та економічне зростання, але доходи від цього надходять переважно іншим рівням влади. Заходи, будівництво, створення робочих місць і туризм суттєво збільшують надходження від HST і податку на доходи, але муніципалітети не отримують частки цих доходів.»
Це місто Сент-Джонс у власному бюджетному документі заявляє, що фінансова модель зламана. Офіс мера нині активно лобіює в уряді провінції розподіл надходжень від HST, бо лише база податку на нерухомість не може фінансувати послуги міста. Зростання видатків на 4,8% у бюджеті 2026 року фінансується майже повністю за рахунок переоцінки вартості наявної нерухомості, а не нових об'єктів, доданих до реєстру. Місто вичавлює більше з тих самих активів, бо не додає нових такими темпами, як його сусіди.
Це хрестоматійна ознака того, що міські економісти називають фіскальною нерівністю у фрагментованій агломерації. Центральне місто несе витрати регіональної інфраструктури — великі лікарні, соціальні служби, транспортні вузли, послуги для бездомних, збереження спадщини, культурні об'єкти, — але може оподатковувати лише в межах власних кордонів. Передмістя пропонують нижчі податки, бо не несуть цих витрат. Бізнес і мешканці реагують раціонально й обирають передмістя. Центр підвищує свої ставки, щоб компенсувати. Іще більше бізнесу йде. Петля затягується.
Сент-Джонс — не перше місто, яке опинилося в такій ситуації. Він — наступний у довгому ряду.
Як це вирішили інші міста
Задокументовано чотири підходи, які справді розривають це замкнене коло. Вони не однаково доступні політично й не однаково швидкі.
Перший — злиття муніципалітетів (amalgamation). Halifax зробив це 1996 року. Уряд Нової Шотландії законодавчо об'єднав Halifax, Dartmouth, Bedford і Halifax County в єдиний муніципалітет — Halifax Regional Municipality. Нова структура одразу охопила всю податкову базу агломерації, усунула гонку на зниження комерційних ставок і об'єднала регіональне планування під однією радою. Через три десятиліття Halifax CMA зростає у два–три рази швидше за CMA Сент-Джонса, приваблює непропорційно велику частку інвестицій в Атлантичній Канаді та діє як домінантна столиця регіону. Toronto зробив те саме 1998 року. Montreal — 2002-го. Indianapolis запровадив Unigov 1970 року. Winnipeg — 1972-го. У кожному випадку результатом стала конкурентніша агломерація, що швидше зростає, зі здоровішими фінансами центрального міста.
Розмова про злиття муніципалітетів на північному сході Авалону триває в Ньюфаундленді і Лабрадорі з 1990-х років і щоразу політично провалювалася. Це варіант, який найімовірніше справді розв'яже проблему, і водночас варіант, що найменш імовірно відбудеться наступного десятиліття.
Другий — спільне використання податкової бази агломерації. Програма фіскальних відмінностей Minneapolis–Saint Paul (Fiscal Disparities Program), ухвалена законодавчим органом штату Міннесота 1971 року, об'єднує 40% щорічного приросту бази податку на комерційну та промислову нерухомість у семи округах регіону Twin Cities і перерозподіляє його за чисельністю населення та потребами. Нова фабрика в передмісті Bloomington частково приносить користь Minneapolis. Нова офісна вежа в центрі частково приносить користь St. Paul. Стимул змагатися податковими пільгами зникає, бо жодна юрисдикція не отримує всієї вигоди. Програма діє вже 54 роки, має двопартійну підтримку й перерозподіляє приблизно 500 млн $ щороку. Муніципалітети зберігають свої ради, ідентичність і автономію — вони лише ділять приріст комерційної бази.
Саме цей варіант запропонував би чесний уряд провінції для північного сходу Авалону. Він політично набагато простіший за злиття муніципалітетів, бо ніхто не втрачає свою ратушу.
Третій — оновлення центру на основі «якірних» інституцій. Pittsburgh зробив це після краху своєї металургійної галузі. Carnegie Mellon, University of Pittsburgh і UPMC розглядали як свідомі рушії відновлення центру міста, зосереджені в районах, зручних для пішоходів, підтримані зонами Tax-Increment Financing і зонуванням «за правом» (by-right zoning), що здешевлювало реконструкцію. Набережна Three Rivers стала багатофункціональною віссю. Сьогодні центр Pittsburgh щільніший, молодший і багатший, ніж у 1980 році.
Hamilton в Онтаріо застосував канадську версію того самого сценарію після занепаду своєї металургійної галузі та перехоплення зростання передмістями Burlington і Oakville — місцевими аналогами Paradise і CBS. Якорем став McMaster University. Програми реконструкції колишніх промислових територій (brownfield) звільнили стару промислову землю. Співвідношення комерційної та житлової ставок податку (mill rate) поступово стискається. Відновлення населення тепер реальне після тридцяти років спаду.
Для Сент-Джонса інституційна вісь уздовж Elizabeth Avenue та Prince Philip Drive — Memorial University, Marine Institute і Health Sciences Centre — уже працює як діючий якірний район, що підтримує дослідження, зайнятість і прилеглі райони. Нагальна проблема не тут.
Нагальна проблема — центр міста. Ядро центру — Water Street, Duckworth Street, George Street, район собору та набережна — це найпомітніший актив міста та його головна історична й туристична ідентичність. Це також зона, де «виїдання» зсередини найвиразніше. Порожні верхні поверхи, наземні паркінги на найцінніших ділянках, вакантні торгові приміщення на першому поверсі поза смугою George Street та міське житлове населення центру, яке практично не змінюється вже два десятиліття, — усе це відображає одну й ту саму глибинну проблему: модель забудови виштовхує зростання назовні, у передмістя, замість того, щоб нарощувати щільність у серці міста. The Rooms, St. John's Convention Centre та набережна — справжні якорі. Жоден із них поки що не розглядають як рушій скоординованої стратегії оновлення центру.
Четвертий — розподіл доходів провінції. Саме цього нині просить місто Сент-Джонс. Квебек ділиться з муніципалітетами частиною надходжень від QST і податку на пальне. Федеральний Canada Community-Building Fund робить це на національному рівні. Північно-Західні території діляться територіальними доходами. У більшості європейських країн муніципальні фінанси за замовчуванням влаштовані саме так. Це працює. Це найпростіша політична вимога. Водночас це найменш достатній із чотирьох варіантів, бо він закриває дефіцит доходів, але не розв'язує структурної проблеми втечі від високих ставок, що лежить в основі.
Порівняння із Saint John
Найважливіший для Сент-Джонса приклад для порівняння — не в Міннесоті й не в Pittsburgh. Він у Нью-Брансвіку.
П'ять років тому Saint John, NB дуже нагадував те, чим Сент-Джонс, NL, є сьогодні: населення скорочувалося, центр спорожнівав, передмістя Quispamsis і Rothesay перехоплювали зростання, місто надмірно покладалося на податок на нерухомість, а уряд провінції діяв повільно. У 2024 році Saint John зафіксував приріст населення 3,9% — найвищий для міста з початку 1980-х років. Переписна агломерація зросла на 2,4%. Із регіонального зростання 87% припало на межі міста.
Те, що змінилося в Saint John, було конкретним і відтворюваним. Рада поставила чітку ціль щорічного зростання на 2% із публічною підзвітністю. Місто активно спрямувало кошти федерального Housing Accelerator Fund на регуляторну реформу, а не на поступові дрібні правки. Рада переосмислила реформу податку на нерухомість як питання провінційного рівня, що потребує дій провінції, — і здобула для цього політичну підтримку. Довгострокову заборгованість зменшили на 46% — зі 119 млн $ до приблизно 64 млн $. Житлову податкову ставку трохи знизили, тоді як місто продовжувало зростати.
Сент-Джонс, NL, має доступ до того самого федерального фінансування, тих самих каналів лобіювання на рівні провінції та тих самих регуляторних важелів. Але ще не зробив таких самих політичних виборів.
Що реально могло б спрацювати тут
Прагматична стратегія поєднує три з чотирьох варіантів і розглядає злиття як довгострокову мету.
Місто Сент-Джонс має рішуче знизити комерційну ставку податку (mill rate) — з 29,5 до рівня 18–20 протягом п'яти років — за рахунок розподілу HST із провінцією та надходжень від Tax-Increment Financing із визначених районів реконструкції. Ядро центру — Water Street, Duckworth Street, George Street і набережну — слід офіційно визначити пріоритетним районом реконструкції із зонуванням «за правом» (by-right zoning), прискореною видачею дозволів, попередньо схваленими проєктами будівель, сумісними зі спадщиною, та цільовими стимулами для переобладнання верхніх поверхів під житло й забудови наземних паркінгів.
Паралельно уряду провінції слід представити серйозну пропозицію щодо програми фіскальних відмінностей для північного сходу Авалону (Northeast Avalon Fiscal Disparities Program) за зразком Twin Cities — прямо подану як альтернативу злиттю, що робить її політично прийнятною для передмість, які бояться об'єднання. Приклади Halifax HRM і Twin Cities — це порівняння, які варто винести на обговорення.
Ніщо з цього не є теорією. Інструменти існують. Приклади існують. Питання лише в політичній волі.
Чому це важливо за межами муніципальної політики
Якщо Ньюфаундленд і Лабрадор хоче змістовно позиціонувати себе в Атлантичній Канаді — для федеральних інвестицій, торгівлі, залучення європейських інституцій, наступної хвилі морського та наземного освоєння ресурсів, — столиця має функціонувати як столиця. Сент-Джонс, який втрачає податкову базу, відхиляє три з кожних чотирьох заявок на нове будівництво й просить провінцію ділитися HST, бо не може сам себе фінансувати, не є столицею, що може бути операційним центром серйозних амбіцій провінції. Федеральні відомства, партнери по НАТО та північноамериканські й європейські інвестори дивляться на місто-господаря, коли оцінюють провінцію-господаря.
Цифри в цій статті — не критика людей, які керують містом. Це опис довгострокової структурної проблеми, яку саме місто задокументувало у власній бюджетній книзі. Кожне місто Атлантичної Канади, яке стикалося з цією проблемою, її розв'язало. Halifax розв'язав. Saint John розв'язує зараз. Pittsburgh і Hamilton зробили це раніше за нас. Цей сценарій новий, перевірений і подекуди лежить на книжкових полицях за дев'яносто хвилин польоту.
Зростання є. Питання в тому, чи столиця й надалі обиратиме відправляти його до сусідів.
L|S Real Estate Group, розташована за адресою 17 Duffy Place Suite 200, St. John's, працює з покупцями, продавцями та комерційними клієнтами на північному сході Авалону. Ми вважаємо, що регіональний ринок нерухомості найкраще розуміти структурно, а не лише через окремі угоди. Щодо брокерських послуг із комерційної та житлової нерухомості в Сент-Джонсі, Paradise, CBS, Mount Pearl і навколишніх громадах — відвідайте lsre.ca або зателефонуйте за номером 709-771-4448.
Джерела
- City of St. John's, 2026 Budget Book і Budget Speech, 15 грудня 2025 року
- City of St. John's, 2025 Economic Review, березень 2026 року
- City of St. John's, July 2024 State of the Economy
- City of St. John's, Residential Building Permits Dashboard (2025–2026)
- Statistics Canada, Census of Population, 2016 і 2021 (дані про населення, площу та щільність для Сент-Джонса, Mount Pearl, Conception Bay South, Paradise, Portugal Cove–St. Philip's, Torbay і Logy Bay–Middle Cove–Outer Cove)
- Newfoundland & Labrador Statistics Agency, Population Estimates 2006–2025
- Canada Mortgage and Housing Corporation, Monthly Housing Starts data
- CBC News, «Property taxes going up in 2024 as St. John's struggles with higher costs», грудень 2023 року
- CBC News, «Red tape, labour shortage preventing homes from being built», квітень 2025 року
- CBC News, «St. John's proposes changes to development regulations», квітень 2024 року
- CBC News, «Torbay greenlights new water development as residents struggle with town supply, wells», січень 2026 року
- The Globe and Mail, «Federal agency failed to track 'forever chemicals' in Newfoundland town's water, residents say», жовтень 2025 року
- McInnes Cooper, документи у справі Southeast Torbay PFAS Class Action (Federal Court of Canada, листопад 2024 року — дотепер)
- Water Canada, «Torbay Finds Contaminants in Potential Water Supply», жовтень 2017 року
- Saint John, NB, «Reason to celebrate: Saint John achieves historic population growth in 2024», січень 2025 року
- Twin Cities Fiscal Disparities Program, Metropolitan Council of the Twin Cities (1971 — дотепер)
- Halifax Regional Municipality Act, 1995