رشد بهطور نامتناسب به حومههای اطراف پایتخت رفت: میان سرشماریهای 2016 و 2021، جمعیت شهر سنت جانز 1.5% افزایش یافت، در حالی که Paradise رشد 7.3% و Conception Bay South رشد 3.7% داشتند. نرخ مالیهٔ تجارتی شهر به ازای هر هزار واحد ارزش ملک 29.5 است، در برابر 11.5 در Paradise، Conception Bay South و Mount Pearl؛ و در سهماههٔ اول 2026، نُه درخواست از سیوچهار درخواست جواز ساخت مسکن نو را تأیید کرد.
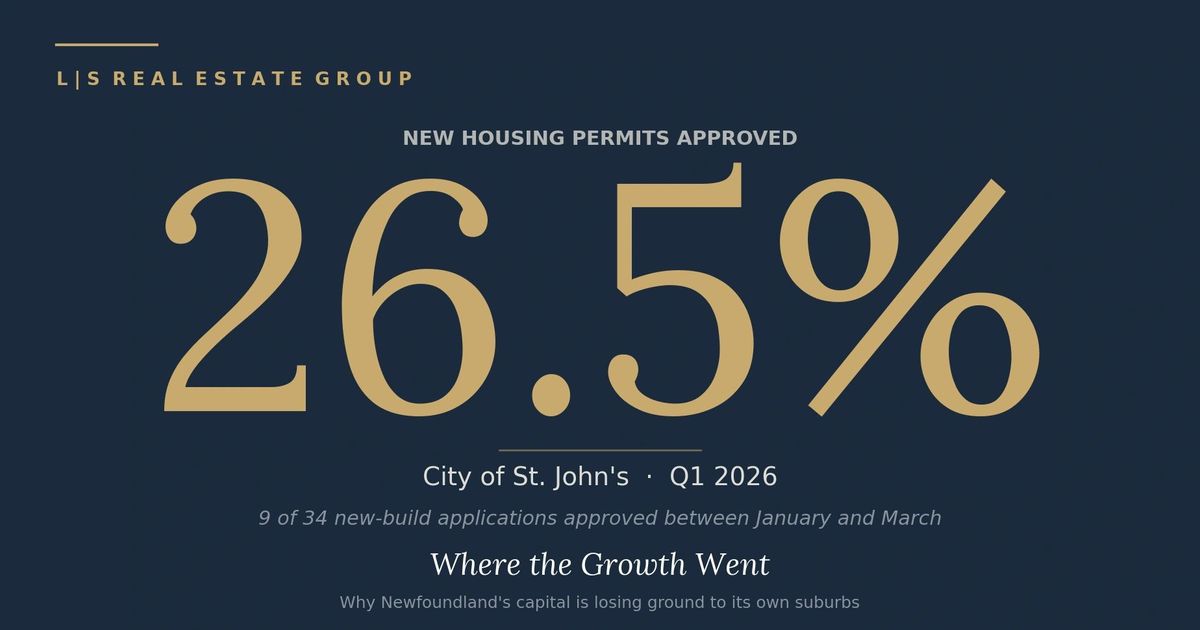
در سهماههٔ اول 2026، شاروالی سنت جانز نُه درخواست از سیوچهار درخواست جواز ساخت مسکن نو را تأیید کرد. این یعنی نرخ تأیید 26.5%.
این اشتباه چاپی نیست. رقم از داشبورد خود شاروالی برای جوازهای ساختمانهای مسکونی آمده است. در تمام سال 2025، شاروالی 223 درخواست ساخت نو دریافت کرد و 133 جواز صادر کرد؛ یعنی نرخ تأیید 60%. از هر پنج درخواست مسکن نو که به پایتخت ارائه شد، دو درخواست در روند خود شاروالی ناکام ماند؛ آن هم در میان بحران مسکنی که خود شاروالی آن را مستند کرده است.
شاروالی در 2023 سفارش تهیهٔ گزارشی دربارهٔ نیازهای مسکن داد که کمبود امروزی را 1,025–1,335 واحد و کمبود تا 2033 را 3,610–5,310 واحد پیشبینی کرد. در همان سال، ارزش جوازهای ساختمانی شهر به $213 میلیون رسیده بود؛ در مقایسه با $401 میلیون در 2014، یعنی 47% کاهش در سرمایهگذاری واقعی ساختمانی طی تنها یک دهه. منطقهٔ کلانشهری سرشماری پیرامون شهر، تنها از 2021 به اینسو حدود 23,000 نفر افزایش جمعیت داشته است.
رشد آمد. پایتخت نتوانست آن را جذب کند.
این مقاله دربارهٔ آن است که رشد واقعاً به کجا رفت، چرا پایتخت همزمان با گسترش منطقهٔ کلانشهری خود از درون تهی میشود و، مهمتر از همه، شهرهای دیگر در برابر همین مشکل چه کردهاند.
الگوی جابهجایی جمعیت
روشنترین راه برای دیدن آنچه بر سنت جانز میگذرد، مقایسهٔ آن با شهرهای اطراف است.
میان سرشماریهای 2016 و 2021، جمعیت شهر سنت جانز 1.5% افزایش یافت و از 108,860 به 110,515 نفر رسید. در همان دورهٔ پنجساله، Paradise رشد 7.3% داشت، Conception Bay South رشد 3.7% داشت و جمعیت کل ولایت نیوفاوندلند و لابرادور 1.8% کاهش یافت. رشد پایتخت یکپنجم رشد حومهٔ خودش بود.
جمعیت کل منطقهٔ کلانشهری سرشماری از 220,052 نفر در 2021 به 243,478 نفر در 2025 جهش کرد؛ افزایش 10.6% ناشی از احیای مهاجرت و بازگشت فعالیتهای نفتی فراساحلی، که بهخودیخود برای منطقه نرخ رشد چشمگیری است. این رشد در جایی جای گرفته است. با توجه به سن میانهٔ 38 سال در Paradise، نرخ اشتغال 67.3% و سهم آن از ساخت مسکن نو در همان دوره، بخش نامتناسبی از این رشد در شاروالیهای پیرامونی جای گرفته است. افراد در سن کار، در حال تشکیل خانواده و با عواید بالاتر، یعنی همان گروهی که هر شهر برای جذبش رقابت میکند، زندگی در فاصلهٔ ده دقیقه بیرون از مرزهای شهر را انتخاب کردند.
این الگو در آغاز ساخت واحدهای مسکونی نیز تکرار میشود. بر اساس دادههای Canada Mortgage and Housing Corporation که در گزارش وضعیت اقتصاد خود شاروالی نشر شده، سهم شهر سنت جانز از آغاز ساخت مسکن در کل منطقهٔ کلانشهری سرشماری (CMA) طی دههٔ گذشته بهطور اوسط کمی بیش از 40% بوده، در حالی که حدود 52% جمعیت CMA در این شهر زندگی میکنند. هر سال، حومههای اطراف پایتخت به ازای هر باشنده بیش از پایتخت خانه میسازند.
بهای توسعه
دلیل این وضعیت پنهان نیست. نرخ مالیهٔ تجارتی شاروالی سنت جانز به ازای هر هزار واحد ارزش ملک 29.5 است. این نرخ در Paradise، Conception Bay South و Mount Pearl همگی 11.5 است.
این نسبت 2.57 برابر است. برای یک ملک تجارتی یکمیلیوندالری، تفاوت سالانه $18,000 است؛ هر سال و برای همیشه. برای یک پروژهٔ ساختمانی پنجمیلیوندالری، سالانه $90,000 میشود. هیچ توسعهدهندهای که به جدول حسابوکتاب دسترسی دارد، ساخت ملک تجارتی در سنت جانز را انتخاب نمیکند وقتی زمین مشابه با خدمات کامل شهری در فاصلهٔ پنج تا پانزده دقیقه رانندگی در CBS یا Paradise موجود است. Galway دقیقاً به همین دلیل در موقعیت فعلیاش قرار دارد؛ در لبهٔ غربی شهر، در امتداد مرز با حومهها.
در بخش مسکونی، تفاوت کمتر است، اما مسیر همان است. شاروالی تنها در 2024 نرخ مالیهٔ مسکونی به ازای هر هزار واحد ارزش ملک را 9.64% بالا برد و از 8.3 به 9.1 رساند، در حالی که حومهها نرخ را ثابت نگه داشتند. افزایش 2024 حدود $240 در سال به صورتحساب مالیهٔ مالک متوسط خانه افزود. بودجهٔ 2026 که در دسمبر 2025 ارائه شد، نرخ را روی 9.1 نگه داشت؛ اما تنها به این دلیل که افزایش ارزشگذاری املاک همان کاری را کرد که قبلاً افزایش نرخ مالیه انجام داده بود. مصارف 4.8% بالا رفته است؛ در هر صورت مالک خانه بیشتر میپردازد.
سپس اصطکاک ناشی از مقررات مطرح است. شاروالی سنت جانز در 2024 از برنامهٔ فدرال Housing Accelerator Fund مبلغ $10.4 میلیون گرفت، با هدف صریح «کاهش کاغذپرانی اداری»؛ اعتراف ضمنی خود شاروالی به اینکه مقررات توسعهٔ آن مشکلساز بوده است. عضو شورا Maggie Burton همان سال در اظهارات عمومی دربارهٔ سیستم گفت: «برای تأیید یک درخواست باید مراحل زیادی را طی کنید و ریسک بسیار زیادی هم وجود دارد.» این توصیف روند شهر از زبان یک عضو برحال شورای همان شهر است.
Kelly Rogers، از مدیران Canadian Home Builders Association of Newfoundland and Labrador، در اپریل 2025 «افزایش هزینههای توسعه و مالیات» را یکی از علتهای اصلی کندی ساختوساز نامید. CHBA چنین موضوعی را بیدلیل در ملأ عام مطرح نمیکند.
تناقض ظرفیت: زمین وسیع، رشد آهسته
دفاعی که شاروالی سنت جانز به احتمال زیاد مطرح میکند، جغرافیایی است: شهر 446 کیلومتر مربع مساحت دارد، شامل حوزههای آبریز و مناطق روستایی است و بنابراین نباید انتظار داشت به اندازهٔ حومههای کوچک و کاملاً شهری، فشرده توسعه یابد. دادهها از این دفاع پشتیبانی نمیکنند. بلکه انتقاد از شاروالی را شدیدتر میسازند.
شمالشرق آوالون در سرشماری 2021 (به ترتیب جمعیت)
- شهر سنت جانز — 110,515 باشنده در 446.04 کیلومتر مربع زمین. تراکم: 248 نفر در کیلومتر مربع. رشد 2016–2021: +1.5%.
- Conception Bay South — 27,168 باشنده در 59.72 کیلومتر مربع. تراکم: 455 نفر در کیلومتر مربع. رشد:+3.7%.
- Paradise — 22,957 باشنده در 29.67 کیلومتر مربع. تراکم: 774 نفر در کیلومتر مربع. رشد: +7.3%.
- Mount Pearl — 22,477 باشنده در 15.65 کیلومتر مربع. تراکم: 1,436 نفر در کیلومتر مربع (تماماً ساختهشده). رشد: −2.8%.
- Portugal Cove–St. Philip's — 8,415 باشنده در 57.61 کیلومتر مربع. تراکم: 146 نفر در کیلومتر مربع. رشد:+3.3%.
- Torbay* — 7,852 باشنده در 34.89 کیلومتر مربع. تراکم: 225 نفر در کیلومتر مربع. رشد: −0.6%.
- Logy Bay–Middle Cove–Outer Cove — 2,364 باشنده در 16.99 کیلومتر مربع. تراکم: 139 نفر در کیلومتر مربع. رشد: +6.4%.
*رقم 2016–2021 برای Torbay نشاندهندهٔ کندی عملی توسعه در پی آلودگی PFAS در South Pond، منبع آب آیندهٔ برنامهریزیشدهٔ شهر، است. این آلودگی از محل آموزش آتشنشانان فدرال در St. John's International Airport سرچشمه گرفته که از اوایل دههٔ 1980 تا 2004 فعال بود. دعوای گروهی ثبتشده در نومبر 2024 در Federal Court of Canada، حدود 700 خانوادهٔ آسیبدیده در Torbay و Logy Bay–Middle Cove–Outer Cove را دربر میگیرد. اگر این محدودیت را کنار بگذاریم، مسیر طبیعی Torbay در این دوره تقریباً بهطور یقین در محدودهٔ رشد Paradise/LBMCOC قرار میگرفت.
شاروالی سنت جانز 446 کیلومتر مربع زمین در اختیار دارد. مساحت مجموعی شش شاروالی اطراف که در جدول آمده، 214.5 کیلومتر مربع است؛ کمتر از نصف زمینی که پایتخت بهتنهایی دارد. از نظر مساحت، سنت جانز خودِ منطقهٔ کلانشهری است.
حالا به تراکم نگاه کنید. Mount Pearl در هر کیلومتر مربع 1,436 نفر دارد. Paradise برابر با 774 و CBS برابر با 455 نفر. شهر سنت جانز 248 نفر دارد؛ حدود یکسوم تراکم Paradise و یکششم تراکم Mount Pearl. پایتخت با فاصلهٔ زیاد کمتراکمترین شاروالی عمدهٔ منطقهٔ کلانشهری است و در عین حال بیشترین زمین را نیز دارد.
دفاع «ما حوزههای آبریز و مناطق روستایی داریم» با دو مشکل روبهرو میشود. نخست، رشد جمعیت. از نظر درصدی، رشد شهر سنت جانز از هر شاروالی همسایهای که زیر محدودیت بیرونی فعال قرار نداشت، آهستهتر بود. دوم، چشمگیرترین رشد در موارد بالا مربوط به کوچکترین شاروالیهاست: Paradise با 30 کیلومتر مربع و Logy Bay–Middle Cove–Outer Cove با 17 کیلومتر مربع. این شهرها سریعتر رشد میکنند چون روندهای اخذ حق توسعه در آنها سریع است، نرخهای مالیهٔ تجارتیشان رقابتی است و شوراهایشان توسعه میخواهند. آنها بهدلیل داشتن زمین بلااستفاده برنده نیستند. برندهاند چون از زمین اندک خود استفاده میکنند.
Mount Pearl نمونهٔ رسیدن به سقف ظرفیت است. این شهر که با تراکم 1,436 نفر در کیلومتر مربع کاملاً ساخته شده و از هر چهار طرف در میان سنت جانز و Paradise محصور است، ظرفیت باقیمانده ندارد. جمعیت آن از 2016 تا 2021 عملاً 2.8% کاهش یافت. یادآوری یک نکتهٔ تاریخی در اینجا ارزش دارد. در 1998، حکومت ولایتی منطقهٔ Southlands را به شهر سنت جانز واگذار کرد. Southlands محور برنامههای گسترش آیندهٔ Mount Pearl بود؛ مسیری که این شهر کوچکتر برای مرحلهٔ بعدی رشد خود روی آن حساب کرده بود. Mount Pearl به آن امید بسته بود. ولایت در عوض آن را به پایتخت داد. سنت جانز زمین را گرفت. Mount Pearl به سقف ظرفیت خود رسید. سنت جانز از آنچه به آن داده شد، با سرعتی که همسایهٔ کوچکترش میتوانست، استفاده نکرد. همین یک تصمیم مشکل ساختاری را در مقیاس کوچک نشان میدهد: پایتخت زمین قابلتوسعه را جذب میکند، اما نمیتواند یا نمیخواهد آن را بهطور مؤثر توسعه دهد، در حالی که همسایههای متراکمتر به محدودیتهای سخت فزیکی میرسند.
روشنترین برداشت از موارد بالا، همان برداشت ساده است. شهر سنت جانز تنها شاروالی عمدهٔ منطقهٔ کلانشهری است که با وجود داشتن زمین، زیربنا و ظرفیت نهادی برای رشد سریعتر، آهسته رشد میکند. Mount Pearl با محدودیت جغرافیایی روبهروست. Torbay با آلودگی ناشی از فعالیت فدرال محدود شده بود. هر شاروالی دیگر در حال رشد است؛ بعضی سریع و بعضی متوسط؛ چون محدودیتهایشان انتخابهای پالیسی است و پالیسیهایشان پاسخ مثبت میدهد. محدودیتهای پایتخت نیز انتخابهای پالیسی است. پالیسیهای آن تا حال پاسخ منفی دادهاند.
اعتراف خود شاروالی
قویترین شواهد علیه این وضعیت در تحلیل هیچ گروه مخالفی نیست. این شواهد در کتاب بودجهٔ 2026 خود شاروالی، ارائهشده در 15 دسمبر 2025، و در سخنرانی بودجهٔ معاون شاروال Ron Ellsworth آمده است:
«سنت جانز در حال رشد است، اما توانایی ما برای افزایش عواید همپای آن پیش نرفته است؛ ما تقریباً بهطور کامل به مالیات ملک و آب متکی هستیم و این پایدار نیست. شاروالیها سرمایهگذاری هنگفتی در زیربنا، مسکن و رشد اقتصادی میکنند، اما عواید حاصل عمدتاً به نفع سطوح دیگر حکومت است. رویدادها، ساختوساز، ایجاد شغل و گردشگری سهم قابلتوجهی در مالیهٔ هماهنگ فروش (HST) و مالیهٔ بر عایدات دارند، اما شاروالیها از این عواید سهم نمیگیرند.»
این خود شاروالی سنت جانز است که در سند بودجهٔ خودش میگوید مدل مالی کار نمیکند. دفتر شاروال اکنون فعالانه از حکومت ولایتی خواهان سهمگیری از HST است، چون پایهٔ مالیاتی املاک بهتنهایی نمیتواند خدمات شهر را تمویل کند. افزایش 4.8% مصارف در بودجهٔ 2026 تقریباً بهطور کامل از ارزیابی مجدد ارزش املاک موجود تمویل میشود، نه از املاک تازهای که به فهرست مالیاتی افزوده شدهاند. شهر از همان داراییها بیشتر میگیرد، چون به سرعت همسایههایش دارایی تازه اضافه نمیکند.
این نمونهٔ روشن چیزی است که اقتصاددانان شهری آن را نابرابری مالی در یک منطقهٔ کلانشهری چندپاره مینامند. شهر مرکزی مصرف زیربناهای منطقهای را به دوش میکشد؛ شفاخانههای بزرگ، خدمات اجتماعی، مراکز ترانسپورت، خدمات افراد بیسرپناه، نگهداری میراث و تأسیسات فرهنگی؛ اما تنها در داخل مرزهای خود میتواند مالیه بگیرد. حومهها مالیات کمتری وضع میکنند چون آن مصارف را به دوش ندارند. کسبوکارها و باشندگان منطقی عمل میکنند و حومهها را انتخاب میکنند. شهر مرکزی برای جبران، نرخهای خود را بالا میبرد. کسبوکارهای بیشتری میروند. این چرخه تنگتر میشود.
سنت جانز نخستین شهری نیست که در این وضعیت قرار میگیرد. این شهر حلقهٔ بعدی یک زنجیرهٔ طولانی است.
شهرهای دیگر چگونه این مشکل را حل کردند
چهار رویکرد مستند شده که واقعاً این چرخه را میشکنند. امکان سیاسی اجرای آنها یکسان نیست و سرعتشان نیز برابر نیست.
نخستین رویکرد، ادغام است. Halifax این کار را در 1996 انجام داد. حکومت نوا اسکوشیا ادغام Halifax، Dartmouth، Bedford و Halifax County را در یک شاروالی واحد، یعنی Halifax Regional Municipality، به قانون تبدیل کرد. نهاد تازه یکباره تمام پایهٔ مالیاتی منطقهٔ کلانشهری را دربر گرفت، رقابت برای پایین آوردن هرچه بیشتر نرخهای تجارتی را پایان داد و برنامهریزی منطقهای را زیر یک شورا یکپارچه ساخت. سه دهه بعد، رشد CMA در Halifax دو تا سه برابر سریعتر از CMA سنت جانز است، سهمی نامتناسب از سرمایهگذاری در کانادای اتلانتیک را جذب میکند و بهعنوان پایتخت مسلط اتلانتیک عمل میکند. Toronto همین کار را در 1998 انجام داد. Montreal در 2002. Indianapolis برنامهٔ Unigov را در 1970 اجرا کرد. Winnipeg در 1972. در هر مورد، نتیجه منطقهٔ کلانشهری رقابتیتر با رشد سریعتر و وضعیت مالی سالمتر شهر مرکزی است.
بحث ادغام شمالشرق آوالون از دههٔ 1990 در نیوفاوندلند و لابرادور مطرح بوده و هر بار از نظر سیاسی به بنبست رسیده است. این گزینه بیشترین احتمال حل واقعی مشکل و کمترین احتمال اجرا در دههٔ آینده را دارد.
رویکرد دوم، شریک ساختن پایهٔ مالیاتی منطقهٔ کلانشهری است. برنامهٔ Minneapolis–Saint Paul Fiscal Disparities Program که در 1971 به تصویب مجلس قانونگذاری مینهسوتا رسید، 40% رشد سالبهسال پایهٔ مالیاتی املاک تجارتی و صنعتی را در سراسر منطقهٔ هفتکانتی Twin Cities یکجا میکند و بر اساس جمعیت و نیاز دوباره توزیع میکند. یک فابریکهٔ نو در حومهٔ Bloomington تا اندازهای به Minneapolis نفع میرساند. یک برج اداری نو در مرکز شهر تا اندازهای به St. Paul نفع میرساند. انگیزهٔ رقابت بر سر معافیتهای مالیاتی از میان میرود، چون هیچ حوزهای تمام منفعت را بهتنهایی بهدست نمیآورد. این برنامه 54 سال اجرا شده، حمایت هر دو حزب را دارد و سالانه حدود $500 میلیون را دوباره توزیع میکند. شاروالیها شوراها، هویتها و خودمختاری خود را حفظ میکنند؛ تنها رشد پایهٔ مالیاتی تجارتی را شریک میسازند.
این گزینهای است که یک حکومت ولایتی صادق برای شمالشرق آوالون پیشنهاد میکند. از نظر سیاسی بسیار آسانتر از ادغام است، چون هیچکس شاروالی خود را از دست نمیدهد.
رویکرد سوم، بازآفرینی مرکز شهر با تکیه بر نهادهای محوری است. Pittsburgh پس از فروپاشی صنعت فولاد خود این کار را کرد. Carnegie Mellon، University of Pittsburgh و UPMC بهطور هدفمند محرک بازتوسعهٔ مرکز شهر قرار گرفتند؛ در ناحیههای قابلپیادهروی متمرکز شدند و با مناطق تأمین مالی از محل افزایش عواید مالیاتی (Tax-Increment Financing) و منطقهبندی با حق ساخت مستقیم که بازتوسعه را ارزان میکرد، پشتیبانی شدند. ساحل Three Rivers به محور کاربریهای مختلط تبدیل شد. امروز مرکز Pittsburgh نسبت به 1980 متراکمتر، جوانتر و ثروتمندتر است.
Hamilton در انتاریو پس از افول بخش فولاد و جذب رشد توسط حومههای Burlington و Oakville، معادلهای محلی Paradise و CBS، نسخهٔ کانادایی همین راهبرد را اجرا کرد. McMaster University به نهاد محوری تبدیل شد. برنامههای بازتوسعهٔ زمینهای صنعتی سابق، زمینهای صنعتی قدیمی را آزاد کرد. نسبت نرخ مالیهٔ تجارتی به مسکونی بهآهستگی کاهش داده میشود. پس از سی سال کاهش، احیای جمعیت اکنون واقعی است.
در سنت جانز، محور نهادی در امتداد Elizabeth Avenue و Prince Philip Drive، شامل Memorial University، Marine Institute و Health Sciences Centre، از پیش بهعنوان یک ناحیهٔ محوری فعال کار میکند و از پژوهش، اشتغال و محلههای مجاور پشتیبانی میکند. مشکل فوری در آنجا نیست.
مشکل فوری در مرکز شهر است. هستهٔ مرکز شهر، شامل Water Street، Duckworth Street، George Street، ناحیهٔ کلیسای جامع و ساحل بندر، نمایانترین دارایی شهر و هویت اصلی میراثی و گردشگری آن است. این همچنان ناحیهای است که تهیشدن از فعالیت در آن آشکارتر دیده میشود. طبقات بالایی خالی، پارکینگهای روباز در زمینهای مرغوب، دکانهای خالی همکف بیرون از محدودهٔ George Street و جمعیت مسکونی مرکز شهر که در دو دهه اساساً ثابت مانده، همگی یک مشکل زیربنایی را نشان میدهند: مدل توسعه رشد را به بیرون و به حومهها رانده، بهجای آنکه در قلب شهر تراکم ایجاد کند. The Rooms، St. John's Convention Centre و ساحل بندر تکیهگاههای واقعیاند. اما هنوز هیچکدام بهعنوان محرک یک راهبرد هماهنگ برای بازآفرینی مرکز شهر در نظر گرفته نمیشوند.
رویکرد چهارم، شریک ساختن عواید ولایتی است. این گزینهای است که شاروالی سنت جانز اکنون درخواست میکند. کبک بخشی از عواید QST و مالیهٔ سوخت را با شاروالیها شریک میسازد. برنامهٔ فدرال Canada Community-Building Fund همین کار را در سطح ملی انجام میدهد. قلمروهای شمالغربی عواید قلمروی را شریک میسازد. بیشتر کشورهای اروپایی تمویل شاروالیها را بهصورت معمول همینگونه انجام میدهند. این روش مؤثر است. از نظر سیاسی آسانترین درخواست است. همچنان کمکفایتترین گزینه از میان چهار گزینه است، چون شکاف عواید را پُر میکند بیآنکه مشکل ساختاری فرار ناشی از تفاوت نرخهای مالیه را در زیربنا حل کند.
مقایسه با Saint John
مهمترین نمونهٔ مقایسه برای سنت جانز در مینهسوتا یا Pittsburgh نیست. در نیوبرانزویک است.
پنج سال پیش، Saint John, NB بسیار شبیه سنت جانز در نیوفاوندلند و لابرادور امروز بود: جمعیت رو به کاهش، مرکز شهر در حال تهیشدن، جذب رشد توسط حومههای Quispamsis و Rothesay، اتکای بیش از حد به مالیهٔ املاک و حکومت ولایتی کُند در اقدام. در 2024، Saint John نرخ رشد جمعیت 3.9% را ثبت کرد؛ بالاترین نرخی که شهر از اوایل دههٔ 1980 دیده بود. منطقهٔ کلانشهری سرشماری 2.4% رشد کرد. از رشد منطقهای، 87% در داخل مرزهای شهر جای گرفت.
آنچه در Saint John تغییر کرد، مشخص و قابل تکرار بود. شورا هدف صریح رشد سالانهٔ 2% را با پاسخگویی عمومی تعیین کرد. شاروالی پول برنامهٔ فدرال Housing Accelerator Fund را با جدیت صرف اصلاح مقررات کرد، نه تغییرات جزئی. شورا اصلاح مالیهٔ املاک را بهعنوان موضوعی ولایتی که اقدام ولایتی میطلبد بازتعریف کرد و برای آن حمایت سیاسی بهدست آورد. بدهی درازمدت 46% کاهش یافت و از $119 میلیون به حدود $64 میلیون رسید. نرخ مالیهٔ مسکونی اندکی کاهش یافت، در حالی که رشد شهر ادامه داشت.
سنت جانز در نیوفاوندلند و لابرادور به همان تمویل فدرال، همان راههای پیگیری مطالبات در سطح ولایت و همان ابزارهای مقرراتی دسترسی دارد. اما هنوز همان انتخابهای سیاسی را نکرده است.
چه چیزی بهطور واقعبینانه میتواند در اینجا کارساز باشد
راهبرد عملی سه گزینه از چهار گزینه را ترکیب میکند و ادغام را هدف درازمدت میداند.
شاروالی سنت جانز باید نرخ مالیهٔ تجارتی به ازای هر هزار واحد ارزش ملک را بهطور جدی کاهش دهد؛ از 29.5 بهسوی 18–20 طی پنج سال؛ با تمویل از سهم HST ولایت و جذب افزایش عواید مالیاتی از ناحیههای تعیینشدهٔ بازتوسعه در چارچوب Tax-Increment Financing. هستهٔ مرکز شهر، شامل Water Street، Duckworth Street، George Street و ساحل بندر، باید رسماً ناحیهٔ دارای اولویت بازتوسعه شناخته شود؛ با منطقهبندی دارای حق ساخت مستقیم، صدور سریع جواز، طرحهای ساختمانی از پیش تأییدشدهٔ سازگار با میراث و مشوقهای هدفمند برای تبدیل طبقات بالا به مسکن و ساختوساز میانافزا در پارکینگهای روباز.
همزمان باید پیشنهاد جدی یک برنامهٔ نابرابریهای مالی شمالشرق آوالون، با الگوگیری از Twin Cities، به حکومت ولایتی ارائه شود؛ با معرفی صریح آن بهعنوان بدیل ادغام، تا برای حومههایی که از ادغام میترسند از نظر سیاسی پذیرفتنی شود. مطالعههای موردی Halifax HRM و Twin Cities نمونههاییاند که ارزش طرح شدن در این بحث را دارند.
هیچیک از اینها صرفاً نظری نیست. ابزارها موجودند. مطالعههای موردی موجودند. پرسش بر سر ارادهٔ سیاسی است.
چرا این موضوع فراتر از سیاست شاروالی اهمیت دارد
اگر نیوفاوندلند و لابرادور میخواهد در کانادای اتلانتیک جایگاه معناداری داشته باشد؛ برای سرمایهگذاری فدرال، تجارت، تعامل با نهادهای اروپایی و موج بعدی توسعهٔ منابع در دریا و خشکه؛ پایتخت باید مانند یک پایتخت عمل کند. سنت جانزی که پایهٔ مالیاتیاش را از دست میدهد، از هر چهار درخواست ساخت نو سه درخواست را رد میکند و چون نمیتواند مصارف خود را تمویل کند از ولایت سهم HST میخواهد، پایتختی نیست که بتواند مرکز عملیاتی یک بلندپروازی جدی ولایتی باشد. ادارههای فدرال، شرکای NATO و سرمایهگذاران امریکای شمالی و اروپا هنگام ارزیابی ولایت میزبان، به شهر میزبان نگاه میکنند.
ارقام این مقاله انتقاد از کسانی نیست که شهر را اداره میکنند. این ارقام توصیف یک مشکل ساختاری درازمدت است که خود شاروالی در کتاب بودجهٔ خودش مستند کرده است. هر شهر کانادای اتلانتیک که با این مشکل روبهرو شده، آن را حل کرده است. Halifax این کار را کرد. Saint John اکنون در حال انجام آن است. Pittsburgh و Hamilton پیش از ما این کار را کردند. این راهبرد تازه و آزمودهشده است و در بعضی موارد، در کتابخانههایی قرار دارد که تنها یک پرواز نوددقیقهای با ما فاصله دارند.
رشد اینجاست. پرسش این است که آیا پایتخت همچنان انتخاب میکند آن را به همسایه بفرستد.
L|S Real Estate Group، مستقر در 17 Duffy Place Suite 200، سنت جانز، با خریداران، فروشندگان و مشتریان تجارتی در سراسر شمالشرق آوالون کار میکند. ما باور داریم بازار املاک منطقه را باید از نظر ساختاری شناخت، نه تنها از دید معاملات. برای خدمات کارگزاری املاک تجارتی و مسکونی در سنت جانز، Paradise، CBS، Mount Pearl و مناطق اطراف، به lsre.ca مراجعه کنید یا با 709-771-4448 تماس بگیرید.
منابع
- City of St. John's، 2026 Budget Book و Budget Speech، 15 دسمبر 2025
- City of St. John's، 2025 Economic Review، مارچ 2026
- City of St. John's، July 2024 State of the Economy
- City of St. John's، Residential Building Permits Dashboard (2025–2026)
- Statistics Canada، Census of Population، 2016 و 2021 (دادههای جمعیت، مساحت زمین و تراکم برای سنت جانز، Mount Pearl، Conception Bay South، Paradise، Portugal Cove–St. Philip's، Torbay و Logy Bay–Middle Cove–Outer Cove)
- Newfoundland & Labrador Statistics Agency، Population Estimates 2006–2025
- Canada Mortgage and Housing Corporation، Monthly Housing Starts data
- CBC News، "Property taxes going up in 2024 as St. John's struggles with higher costs"، دسمبر 2023
- CBC News، "Red tape, labour shortage preventing homes from being built"، اپریل 2025
- CBC News، "St. John's proposes changes to development regulations"، اپریل 2024
- CBC News، "Torbay greenlights new water development as residents struggle with town supply, wells"، جنوری 2026
- The Globe and Mail، "Federal agency failed to track 'forever chemicals' in Newfoundland town's water, residents say"، اکتوبر 2025
- McInnes Cooper، اسناد دعوای Southeast Torbay PFAS Class Action (Federal Court of Canada، نومبر 2024–اکنون)
- Water Canada، "Torbay Finds Contaminants in Potential Water Supply"، اکتوبر 2017
- Saint John, NB، "Reason to celebrate: Saint John achieves historic population growth in 2024"، جنوری 2025
- Twin Cities Fiscal Disparities Program، Metropolitan Council of the Twin Cities (1971–اکنون)
- Halifax Regional Municipality Act، 1995